







商业航天规模化组网期,地方国企最该抢的不是股权,是场景和产能
问题随之而来:这轮太空竞赛里,地方国企应该站在哪个位置?
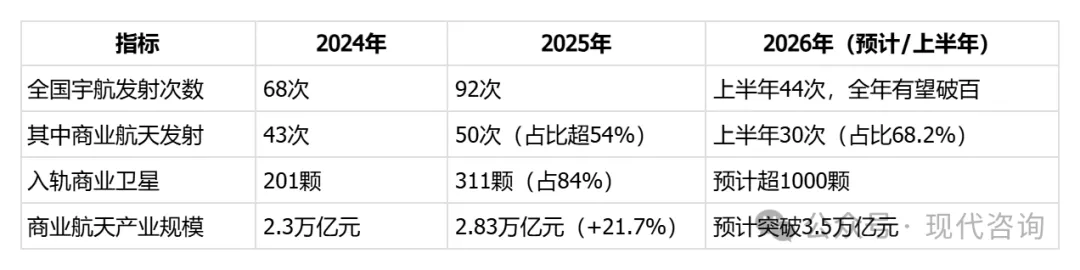
行业里流传最广的答案是"投一笔钱、占一点股、等它上市"。这条路在消费互联网时代屡试不爽,在航天产业里却经不起推敲。2025年,我国全年完成92次宇航发射,其中商业航天发射50次,商业发射占比首次过半;当年入轨商业卫星311颗,占全年入轨卫星的84%。产业规模从2024年的2.3万亿元涨到2025年的2.83万亿元,同比增长21.7%,2026年预计突破3.5万亿元。
数字涨得越快,"钱投出去了、产业没留下"的焦虑就越真实。
窗口是真的:四个数字和一份文件
数据来源:国家统计局《2025年国民经济和社会发展统计公报》、国家航天局、《中国航天》2025年第1期、赛迪顾问及行业研究机构。
四个数字背后是一层更硬的约束:频率与轨道资源遵循国际电信联盟"先到先得"规则,申报后第9年需完成总规模10%的部署,第12年完成50%,第14年完成100%。2025年12月,我国一次性向国际电信联盟申报20.3万颗低轨、中轨卫星的频率与轨道资源,创下迄今最大规模的集中申报。
这就意味着,组网不是一道可以慢慢做的菜。谁先占住轨位、谁先跑通产能、谁先拿到订单,后面的追赶成本会成倍上升。
顶层也在同一时间给出了政策抓手。2025年11月25日,国家航天局印发《推进商业航天高质量安全发展行动计划(2025—2027年)》,从五个方面部署22项重点举措,明确到2027年基本实现商业航天高质量发展。这份文件里有三条,和地方国企直接相关:
第一,扩大政府采购。 文件明确推动商业运载火箭、商业卫星、商业发射场、商业测运控设施等商业能力参与国家航天任务,鼓励各级政府部门扩大商业航天服务采购。对手握场景的地方国企来说,这是把"数据+订单"直接变成产业引力的通道。
第二,设立国家商业航天发展基金。 文件提出鼓励地方政府、金融机构、社会资本联合成立投资平台,引导资本做长期投资、战略投资、价值投资。地方国资的基金角色,从这一条开始有了政策依据,也有了被考核的合理性。
第三,资源开放与考核调整。 文件提出加大国家民用测控站、接收站、火箭发动机试车台等大型试验设施向商业主体开放共享的力度,并鼓励地方政府在可重复使用火箭、智能卫星等重点领域组建技术创新中心。
再叠加同年11月国家航天局设立商业航天司,商业航天第一次有了国家级专职监管与服务机构。
政策把门打开了,剩下的问题交给地方。
三个已经跑通的样本:国资在其中的位置各不相同
赛道上的国资打法并非只有一种。海南、山东烟台、武汉,三个已经跑出不同结果的样本,恰好对应三种典型位置。
海南:把重资产攥在省级平台手里
海南商业航天发射场的建设主体,是2022年6月成立的海南国际商业航天发射有限公司,由海南省国资委联合中国航天科技集团、中国航天科工集团、中国卫星网络集团三家央企共同出资组建,注册资本15亿元。它是海南省属国有重点监管企业,承担投融资、建设、运营、管理、维护全部职责。
时间线值得完整看一遍:2022年7月6日动工,一期投资40亿元、占地2000亩,规划建设两个中型液体工位、两个小型固体工位;一号工位2023年12月29日竣工,二号工位2024年6月6日竣工,2024年6月30日发射场具备执行发射能力;2024年11月30日二号工位完成首飞,2025年3月12日一号工位首飞。截至2026年8月,海南商发已完成21次发射任务。
海南真正值得研究的地方,是2026年8月省级层面组建的海南航天集团,并于10月16日完成工商更名,正式以"海南空天集团有限公司"投入运营。注册资本100亿元,股东覆盖省、园区、市县三级:海南省国资委持股40%,文昌国际航天城管理局持股26%,海南省农垦投资控股集团持股21%,海南海钢集团持股9%,海南紫贝发展控股集团持股4%。定位是文昌国际航天城重大航天项目投资建设运营主体,兼商业航天产业集群培育服务主体。
配套的产业数据链也在同时补上。文昌航天超算中心已整合161颗在轨卫星资源,建成亚米级商业遥感卫星数据资源库;2025年底设立以航天数据为主的国际数据加工贸易区,2026年完成全国首单遥感卫星数据出境安全评估。目前文昌国际航天城入驻企业3336家,其中星箭产业园入驻产业链企业超700家。
海南的经验可以概括成一句话:重资产沉在省级平台手里,应用端用市场化的超算和数据贸易去接。
烟台:从财务思维到产业思维的公开样本
东方航天港(山东)发展集团有限公司成立于2020年3月,注册资本30亿元,由烟台国丰投资控股集团持股51%、海阳市海发水务集团持股49%,实际控制人为烟台市国资委,是市县两级国资联手搭建的产业平台。
它做的事比投钱多得多:
- 建载体。东方航天港重大工程规划面积34平方公里,累计招引航空航天产业项目32个、总投资322亿元,建成投用32万平方米标准厂房,形成国内最大的固体火箭总装基地,具备年总装50发能力。
- 造能力。作为我国首个商业航天海上发射母港,已累计实施28次海上发射,将175颗卫星送入预定轨道;建成省级新型卫星数据智算中心。
- 设基金。组建总规模20亿元的烟台航天产业基金,已投资山东宇航、东方空间、星河动力、九天行歌等10个项目,累计投资3.65亿元。
- 做招投联动。不只给钱,还给厂房、给产线、给场景、给首单。东方空间在两年间估值从10亿元涨到60亿元,星河动力从60亿元涨到120亿元。
烟台国丰集团在2024年的公开表态里,把这条路径讲得很直白:坚持战投引领,实现从财务思维向产业思维转变,从传统追求财务收益转向全要素设计、全周期服务的跟踪赋能;组建产业基金,实现从募投管退向募投管推转变。
武汉:一次股权结构带来的身份转换
武汉国家航天产业基地2016年8月5日获国家发改委批复,是我国首个国家级商业航天产业基地。2025年底,22个重大项目集中签约,总投资256亿元;基地已建成箭、星、云、材四大产业园,具备年产240颗卫星、50枚火箭的批量化能力,2024年工业总产值200亿元,累计投资超300亿元。
但真正体现"地方国企不满足于财务出资人"的,是2026年4月发生的一笔股权交易。
武汉投控集团牵头设立的武创星航基金,以32.9985亿元受让航天科工火箭技术有限公司29.5904%股权,交易后原控股股东航天三江持股由56.43%降至26.84%,武汉国资成为第一大股东。7月31日,公司完成工商变更,正式更名为"快舟航天空间科技有限公司",从央企下属单位转为地方国资主导的商业发射服务企业。
快舟系列运载火箭累计飞行39次,入轨卫星规模位居世界同类型固体火箭前列。这家企业的价值在于它同时具备两种能力:可回收液体火箭尚未普及时,它是国内最成熟的中型固体火箭批量发射服务方,具备一箭八星、快速响应、移动发射等能力;一旦星座组网的订单规模足够,它又天然成为商业发射运力的承接口。
同一时期,湖北省《突破性发展商业航天行动计划(2024—2028年)》深入推进,武汉设立200亿元产业基金与50亿元专项基金,对重大技术攻关项目最高奖励3000万元。
从纯财务持股到控股经营主体,地方国资在这里完成了一次身份升级。
地方国企可以站的四个位置,和必须守的两道防线
把三个样本放在一起看,地方国企在商业航天上的位置大致有四类。它们在收益特征、见效周期和风险敞口上差别很大。
绝大多数地方国企目前落在第四类,而产业价值的重心在第一、二、三类。
位置一:基础设施运营方
低轨星座要发挥全域覆盖效用,离不开遍布全国的卫星地面站、测控站和数据中心。这类投入回报周期长,网络壁垒高,一旦建成即成为难以复制的区域枢纽。海南商发和东方航天港的路径说明,这一位置的关键不在于投多少,而在于谁来做运营主体、谁把上下游串起来。
位置二:产业制造平台方
卫星通信终端、相控阵天线、测控基站的制造技术与5G设备、气象雷达有相当共通性,装备类国企在此有天然迁移优势。合理路径是通过专项并购基金或合资公司引进有星载设备研发能力的技术团队,在本地建设总装测试产线,同时用政府与国企的集采订单锁定基本盘,形成技术团队落地、本地产线、确定性订单的闭环。
位置三:场景与数据组织方
这是地方国企最难被替代、也最被低估的一环。卫星遥感在自然资源监测、农业估产、城市治理、应急管理上的需求规模巨大,而入口长期握在政府部门和大型国企手里。把城市治理数据、交通监控网络、农业资源普查需求、应急管理场景打包成标准化采购清单,向本地卫星应用企业定向释放首单,用真实订单牵引技术迭代,远比投一笔股权更能让企业扎下根来。
国家航天局三年行动计划提出建立空间大数据共享与交易机制、建设商业卫星数据共用可信平台,方向正是这里。
位置四:股权与资本组织方
这个位置本身有价值,但需要配套前三个位置才有意义。做产业基金而不做场景、不做载体、不做订单,就退回到财务投资的老路。
两道防线,是地方国企在动手前必须先划清的。
第一道:订单前置。 任何一个航天制造或应用项目立项前,先由本地自然资源、应急管理、农业农村等应用部门出具不少于三年的数据采购或服务采购意向协议,再据此核定产能规模。先有订单,再谈产线,避免"圈地挂名"式的面子工程。
第二道:避开低门槛赛道。 中国社会科学院工业经济研究所研究员渠慎宁在2026年8月接受《中国经济报》采访时指出,当前不少地方一发展具身智能就奔整机组装去,一布局商业航天就扎堆卫星总装等低门槛环节,核心部件靠购买,形成"低端重复、核心空心"的局面。卫星核心芯片、星上载荷、测控通信等高壁垒环节,仍高度集中在少数城市。产业园区数量和空置率,在某种程度上就是同质化建设的先行指标。
产能闲置的信号同样清晰。当前卫星工厂产能利用率仅一半左右,规划产能已超过实际需求,剩余产能很大程度上依靠地方政府兜底采购。商业航天专项基金规模在部分地方已明显缩减,政策红利的持续性需要重新评估。